

❓ Wat is Duo Diligence?
In de afgelopen 15 jaar heb ik honderden startups van dichtbij gezien. Als founder van Europa’s eerste growth agency, als fractional CMO en als liefhebber. Toch zie ik steeds dezelfde patronen: dezelfde fouten, gemiste kansen en blinde vlekken.
Daarom schrijf ik Duo Diligence; een wekelijkse nieuwsbrief waarin ik Nederlandse startups onder de loep neem. Geen oppervlakkige hypes of dropshipper-vibes, maar een deep dive van het team tot aan de cijfers, de marketing tot het merk en een gewaagde voorspelling aan het eind. Spoiler: het is een lang stuk, veel leesplezier!
Dit artikel is gebaseerd op openbare data, publieke interviews en eigen aannames en analyses. Waar exacte cijfers ontbreken, zijn inschattingen gemaakt op basis van relevante ervaring. Alle bronnen zijn onderaan vermeld.
Inhoudsopgave
Inleiding
De blauwe band die Nederland veroverde, zoekt naar zwarte cijfersHet team
Van vier studenten naar corporate all-starsGo-to-market & marketing
De voorband als billboard: hoe een kleur een merk werdConcurrentie
De markt die Swapfiets zelf uitvondBuitenlandse groei
Bijna alle landen krimpenHet huishoudboekje
De cijfers achter het succesverhaal – van marges tot EBITDA.Waar liggen nog kansen?
Drie wegen naar winstgevendheidDe Startup Scorecard
Mijn beoordeling op zes dimensies - en waar Swapfiets kan verbeterenMijn bold bet
De blauwe band krijgt een nieuwe eigenaarBronnenlijst
De blauwe band die Nederland veroverde, zoekt naar zwarte cijfers
In 2014 fietste er ergens in Delft een student rond op een fiets met een opvallend blauwe voorband. Niemand wist toen dat die kleur – geïnspireerd op het Delfts blauw van de stad waar vier vrienden een idee uitbroedden – zou uitgroeien tot een van de herkenbaarste merksymbolen in het Nederlandse straatbeeld.
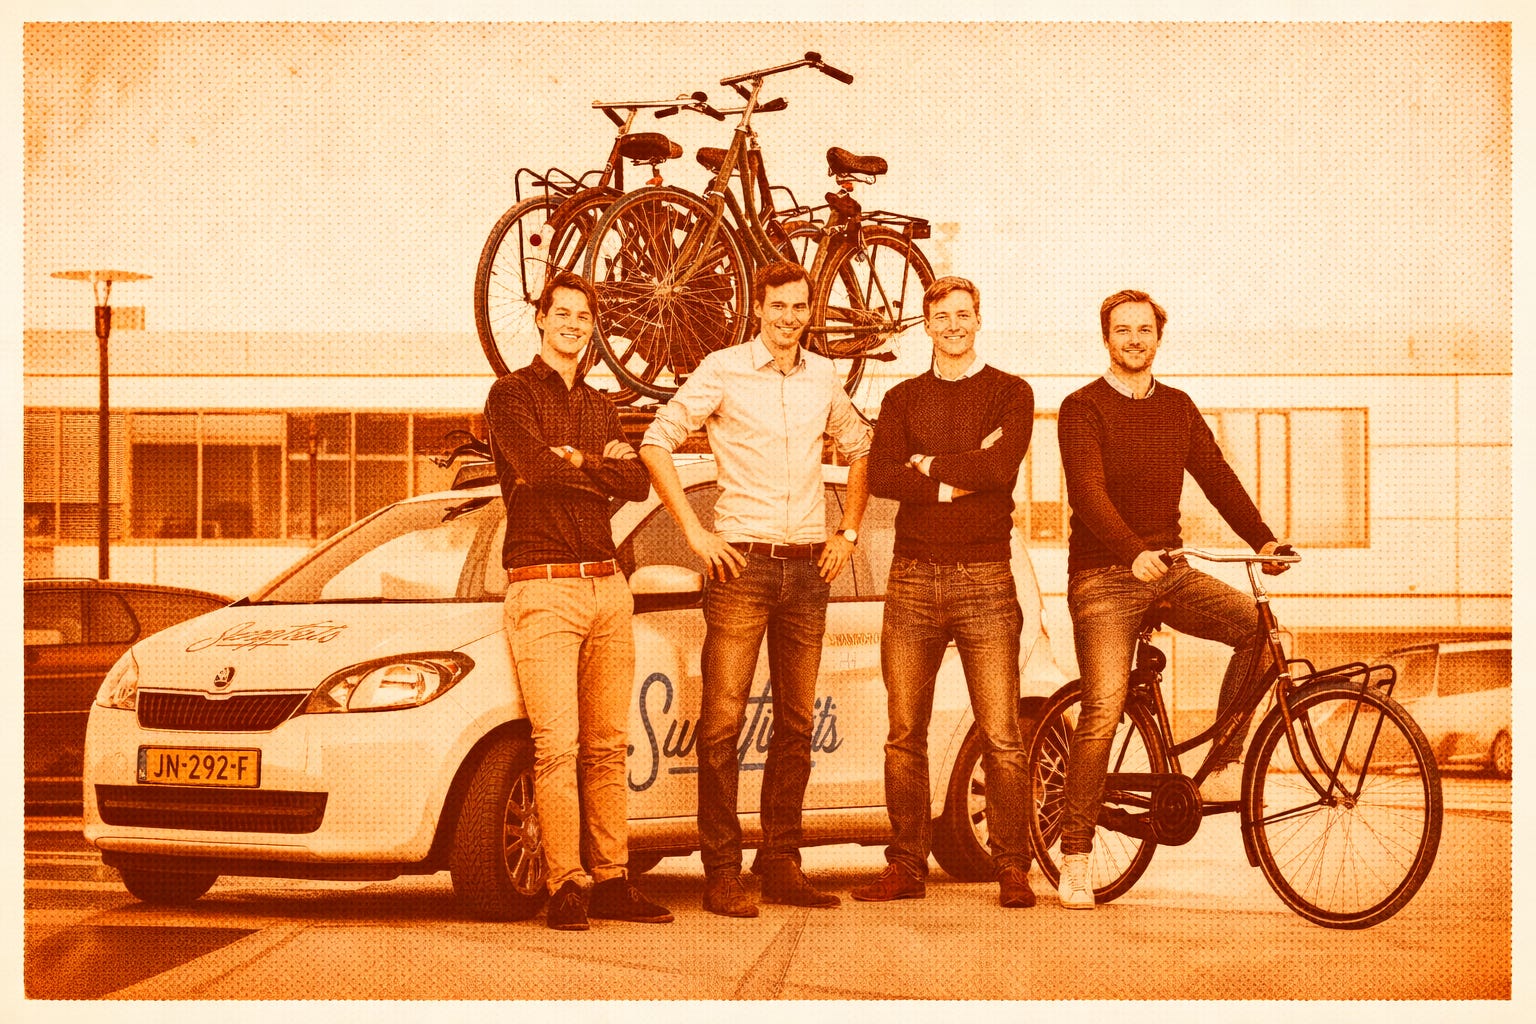
Elf jaar later struikel je over de Swapfietsen. In Amsterdam alleen al rijden er 64.000 rond. In Utrecht, Groningen, Rotterdam, Nijmegen – overal waar studenten wonen, zie je ze terug in het straatbeeld. Die blauwe band is een soort van statussymbool geworden, een teken dat je snapt hoe de wereld werkt: je bezit geen fiets meer, je abonneert je erop.
Het concept is zo simpel dat je je afvraagt waarom niemand er eerder op kwam. Voor een vast bedrag per maand – vanaf €16,58 voor een klassieke stadsfiets, tot €64,90 voor een krachtige e-bike – krijg je een werkende fiets onder je kont.
Lekkeband? Ze komen langs. Ketting kapot? Geregeld. Gestolen? Binnen 48 uur een nieuwe (wel een boete). Geen gedoe met fietsenmakers, geen onverwachte reparatiekosten, geen stress over diefstal in een land waar jaarlijks ruim 86.000 fietsen als gestolen worden opgegeven – en het werkelijke aantal veel hoger ligt.
Swapfiets groeide als kool. Van een handjevol fietsen onder studievrienden naar 100.000 abonnees in 2018. Van Delft naar Duitsland, België, Denemarken, Frankrijk, het Verenigd Koninkrijk. Op het hoogtepunt waren ze actief in 60 steden in negen landen, met 1500 medewerkers en honderdduizenden fietsen op straat. Het werd een van de bekendste Nederlandse scale-ups, een schoolvoorbeeld van de “subscription economy”.
Maar (ja, daar is die weer) achter de blauwe bandjes schuilt een verhaal dat minder glanzend is dan het straatbeeld doet vermoeden.
Swapfiets heeft nog nooit winst gemaakt
Winst? Alleen maar verlies. En niet een beetje verlies. Structureel, jaar na jaar, tientallen miljoenen in het rood. In 2020: €15 miljoen verlies. In 2021: €29 miljoen. In 2022: €31 miljoen. In 2023: €23 miljoen. In 2024: €14 miljoen. Tel het bij elkaar op en je komt boven de €140 miljoen cumulatief verlies. En dat is exclusief de meer dan €150 miljoen die moederbedrijf Pon Holdings in de loop der jaren in het bedrijf heeft gepompt via kapitaalinjecties en leningen.
Het klantenbestand – dé graadmeter voor een subscriptionbedrijf – staat al drie jaar vrijwel stil. Eind 2022: 269.000 abonnees. Eind 2023: 266.000. Eind 2024: 267.000. De website claimt nu “280.000+ leden”, maar zelfs als dat klopt, is het een groei van amper 4% in drie jaar tijd. Voor een bedrijf dat ooit sprak over één miljoen gebruikers in 2025, is dat een natte broek na een fietstocht. Die ambitie is inmiddels stilletjes losgelaten.
Swapfiets is vandaag een fundamenteel ander bedrijf dan de startup die in 2014 begon. Alle vier de oorspronkelijke oprichters zijn vertrokken. Het wordt nu gerund door CEO Marc de Vries, die eerder Hyves verkocht en Twitter Benelux leidde. Als er iemand is die dit zou moeten kunnen, dan zou het Marc moeten zijn. Bovendien een ontzettend goede verhalenverteller, iemand met een sterk netwerk en een aardige vent, weet ik uit eigen ervaring.
Het overige deel van het managementteam komt van Nike, Zalando, Unilever en Bain & Company. En het bedrijf is voor 100% eigendom van Pon Holdings – het familiebedrijf achter Volkswagen-import, Gazelle-fietsen, en inmiddels ongeveer 's werelds grootste fietsenproducent.
In het jaarverslag staat een zin die je zelden leest bij een bedrijf met €91 miljoen omzet: “The company’s ability to continue as a going concern is dependent on the continued financial commitment from its parent company.”
Vrij vertaald in Jip & Janneke-taal: zonder Pon geen Swapfiets.
De vraag is niet óf Swapfiets kan overleven – met de miljarden van suikeroom Pon in de achterzak is dat geen probleem. De vraag is of het ooit een zelfstandig levensvatbaar bedrijf wordt. Of dat het voor altijd het gesubsidieerde nichtje blijft dat elk jaar om geld komt bedelen, ondanks een slecht rapport.
Er zijn ook hoopvolle tekenen. Het verlies is gehalveerd in twee jaar. De e-bikes groeien met 23% per jaar. En voor het eerst noteerde Swapfiets in 2024 een positieve kasstroom. Maar ondanks dat lijken de blauwe bandjes toch langzaam leeg te lopen: Duitsland, België en Frankrijk krimpen allemaal. En van de 60 steden waar Swapfiets ooit actief was, zijn er nog 45 over.
Wat begon als een studentenidee in Delft is uitgegroeid tot een Europees mobiliteitsbedrijf met 700 medewerkers en bijna 280.000 fietsende abonnees. Maar of die blauwe band ooit zwarte cijfers oplevert, is een vraag die zelfs de eigenaren nog niet kunnen beantwoorden.
🚌 Het team
In 2014 zaten vier vrienden van de Technische Universiteit Delft te klagen over een probleem dat elke student kent. Je fiets is kapot. Of gestolen. Of ligt op de bodem van de gracht. Je hebt geen geld voor een nieuwe, geen zin om te repareren, en geen tijd om naar de fietsenmaker te gaan.
Richard Burger, Dirk de Bruijn, Martijn Obers en Steven Uitentuis – alle vier begin twintig, en alle vier zonder noemenswaardige ondernemerservaring – bedachten een oplossing die achteraf vanzelfsprekend lijkt. Wat als je een fiets niet koopt, maar huurt? Voor een vast bedrag per maand krijg je een werkende fiets.
De eerste fietsen verhuurden ze via Facebook aan medestudenten. De prijs: €12 per maand voor studenten, €15 voor de rest. De fietsen kwamen van Union, destijds al een dochter van Pon Holdings – een connectie die later cruciaal zou blijken. Het concept sloeg aan. Binnen een jaar hadden ze 10.000 klanten. In 2017 passeerden ze de 50.000. In 2018 de 100.000.
Ergens onderweg veranderde Swapfiets van studentenproject in serieus bedrijf. Pon Holdings, het familiebedrijf van de Pon-miljardairs, nam via investeringstak Ponooc eerst een minderheidsbelang, daarna een meerderheidsbelang, en uiteindelijk 100% van de aandelen. De oprichters bleven aan, maar hun rol verschoof telkens opnieuw.
Van ondernemers die alles zelf deden naar managers in een groeiende organisatie. Van founders naar werknemers in wat ooit hun eigen bedrijf was.
In 2019 kwam de eerste grote verandering. Steven Uitentuis werd door Pon gevraagd om als CEO de leiding te nemen, een rol die hij eigenlijk al vanaf het begin had. Hij was de oudste van de vier, had de meeste zakelijke ervaring en moest de professionalisering leiden onder de vleugels van Ome Pon. Maar ook hij hield het niet vol en vertrok. Uitentuis werd COO bij Nowos, een startup die werkt aan tweedehands batterijen voor elektrische voertuigen.
De echte breuk kwam in november 2023. Richard Burger en Martijn Obers, twee van de drie oorspronkelijke oprichters, verlieten Swapfiets. Niet om met pensioen te gaan of een sabbatical te nemen. Ze begonnen samen een nieuwe startup: Eccasion, een platform dat consumenten toegang geeft tot gesloten veilingen voor tweedehands elektrische auto’s.
“Bij Swapfiets hadden we op het hoogtepunt ongeveer 1500 werknemers,” vertelde Richard Burger. “Nu zijn we met z’n vieren.”
Het is een onthullende zin. Twee ondernemers die een bedrijf bouwden dat op z’n piek anderhalf duizend mensen in dienst had, kiezen ervoor om opnieuw te beginnen met vier man. Ze wilden blijkbaar terug naar het begin. Naar de fase waarin je zelf de telefoon opneemt en naar ondernemerschap zonder de bureaucratie van een corporate organisatie.
Over hun vertrek bij Swapfiets zijn Burger en Obers niet uitgesproken. Burger zei alleen dat hij “zijn ondernemerschap opnieuw wilde ontdekken” en dat Swapfiets “een groot bedrijf was geworden.” Tussen de regels door lees je: dit was niet meer ons bedrijf. Logisch, als je de hut verkoopt.
Dirk de Bruijn, de derde oorspronkelijke oprichter, is eveneens niet meer actief betrokken bij de dagelijkse operatie. Van de vier Delftse studenten die in 2014 begonnen, is niemand meer over in het management.
Het is geen uniek verhaal. Founders die vertrekken nadat hun startup wordt overgenomen door een corporate, hebben we wel vaker gezien. Maar het zegt wel iets over de transformatie die Swapfiets heeft doorgemaakt. Het bedrijf anno 2026 heeft weinig meer te maken met de studentenstartup van 2014. De missie is misschien hetzelfde – zorgeloos fietsen voor iedereen – maar de mensen, de cultuur en de eigenaren zijn compleet veranderd.
De CEO: een Hyves-veteraan met een trackrecord
MARC DE VRIES
- Leeftijd: ~55 jaar (?)
- Opleiding: Master Bedrijfskunde, Radboud University
- Achtergrond: 25+ jaar digitale platformen opschalen

Carrière voor Swapfiets:
- Monsterboard: van commercieel directeur naar MD Noord-Europa (5 jaar)
- Hyves: COO → CEO, verkocht aan TMG (2007-2012)
- Twitter: Country Manager Benelux (2013-2017)
- ParkNow Group: CEO van BMW/Daimler parkeer-joint venture (2017-2020)

Swapfiets (januari 2021):
- Aangesteld door Pon om groeiambities te realiseren
- Opdracht: van 270.000 naar 1 miljoen gebruikers (inmiddels losgelaten)
- Focus verschoven van groei naar winstgevendheid

Filosofie:
"Ik kan precies uittekenen wanneer we winstgevend zijn. En dan zijn we niet meer te stoppen."
Als je Marc de Vries’ carrière bekijkt, zie je een rode draad: digitale platformen opschalen in nieuwe markten. Het is precies wat Swapfiets nodig had toen hij in januari 2021 aantrad als CEO.
De Vries begon zijn loopbaan bij Monsterboard, de vacaturesite die in de vroege jaren 2000 de Nederlandse markt veroverde. Hij klom in vijf jaar op van commercieel directeur naar Managing Director Noord-Europa. Het was zijn eerste les in schaalvergroting: een Amerikaans concept aanpassen aan Europese markten.
Daarna volgden vijf jaar bij Hyves – het Nederlandse sociale netwerk dat Facebook voor was in de Benelux. De Vries begon als COO, werd CEO, en verkocht het platform uiteindelijk aan Telegraaf Media Groep. Het was een exit die hem leerde hoe je een snelgroeiend techbedrijf bestuurt en hoe je (net op tijd) verkoopt aan een corporate koper.
Na Hyves werd hij Country Manager Benelux van Twitter (inmiddels X), waar hij het platform introduceerde bij Nederlandse adverteerders. En daarna CEO van ParkNow Group, de parkeerapp die voortkwam uit een joint venture van BMW en Daimler. Weer een platform, weer een nieuwe markt, weer de opdracht om op te schalen.
Bij Swapfiets was de uitdaging anders. Het bedrijf hoefde niet meer te groeien naar nieuwe landen – sterker nog, het heeft zich teruggetrokken uit meerdere markten. De opdracht is nu: maak het winstgevend. Haal meer omzet uit bestaande steden. Verhoog de efficiëntie. Verlaag de kosten.
“Ik kan precies uittekenen wanneer we winstgevend zijn,” zei De Vries in een interview in 2021. “En dan zijn we niet meer te stoppen.” Ik wil Marc niet in een kwaad daglicht stellen, maar dit is natuurlijk iets anders gelopen. Zeker niet alleen zijn schuld, dat zou veel te kort door de bocht zijn.
Maar het is inmiddels 2026 en die winstgevendheid is er nog (lang) niet. De verliezen zijn wel gehalveerd, de kasstroom is voor het eerst positief, en de e-bike subscriptions groeien hard. Of De Vries zijn belofte waarmaakt, moet de komende jaren blijken.
Het managementteam: corporate zwaargewichten
Wat direct opvalt aan het huidige managementteam: dit is geen startupje meer. De mensen die Swapfiets runnen, komen van grote consumentenbedrijven. Nike, Zalando, Unilever, Bain & Company en HEMA. Het is een all-star team voor een bedrijf dat wil professionaliseren. Het was enorm lastig om alle managementleden te vinden, dus ik zou er een aantal gemist kunnen hebben. Maar ik heb de personen gepakt die ik zelf interessant vond qua profiel en waarvan ik denk dat ze aan de knoppen zitten.
Natalie Diekmann is Chief Commercial Officer, verantwoordelijk voor de volledige P&L, groei, marketing en klantervaring. Haar cv leest als een masterclass in consumentenmarketing: Nike (Senior Director Digital Channels) en daarvoor strategieconsultant bij Bain & Company. Ze studeerde aan Stanford Graduate School of Business. Als iemand weet hoe je een direct-to-consumer-businessmodel opschaalt naar €100 miljoen en verder, is zij het.
Jasper Zonnenberg is COO, verantwoordelijk voor supply chain en operations. Hij komt van Avery Dennison, de Amerikaanse multinational in labels en verpakkingsmaterialen, waar hij directeursposities bekleedde in Europa en het Midden-Oosten. Zijn expertise: lean manufacturing, supply chain-optimalisatie, het efficiënt runnen van complexe logistieke operaties met tientallen locaties.
Leroy Veens is CFO. Achtergrond: auditor bij PwC, gevolgd door een Post-Master Accountancy aan Nyenrode Business Universiteit. Hij is de financiële discipline in een bedrijf dat jarenlang vooral bezig was met groeien.
Amanda Gandolpho is Brand & Creative Director. Ze komt van Unilever, waar ze werkte aan merkiconen als Hellmann’s en Dove in Brazilië. Haar specialiteit: merkstrategie en consumer engagement voor missiegedreven bedrijven. Bij Swapfiets is ze verantwoordelijk voor de visuele identiteit en merkbeleving – inclusief die iconische blauwe band.
Alexandra den Hartog is Head of Sales Marketing. Haar achtergrond: HEMA, waar ze als Head of Brand Strategy & Trade Marketing het loyaliteitsprogramma opbouwde dat miljoenen Nederlanders kennen. Ze weet hoe je een breed publiek aanspreekt, niet alleen de early adopters.
Het is een team dat past bij de fase waarin Swapfiets zich bevindt. Geen scrappy startup meer die moet uitvinden wat werkt. Een volwassen organisatie die moet optimaliseren, professionaliseren en – uiteindelijk – winstgevend moet worden. Nogmaals, ik mis er vast een aantal, maar ik kwam niet door het blauwe banden-doolhof heen, helaas.
De eigenaar: Pon Holdings
Je kunt Swapfiets niet begrijpen zonder Pon Holdings te begrijpen. Vandaar een apart kopje in het teamhoofdstuk.
Pon is een Nederlands familiebedrijf dat teruggaat tot 1895. De meeste Nederlanders kennen het als de importeur van Volkswagen, Audi, SEAT, Škoda en Porsche. Maar de afgelopen vijftien jaar heeft de familie Pon stilletjes een tweede imperium gebouwd: fietsen.
Het begon in 2012 met de overname van Gazelle. Daarna volgden Kalkhoff, Focus, Cervélo, Santa Cruz en Urban Arrow. In 2021 kwam de grote klapper: de overname van Dorel Sports, moederbedrijf van Cannondale, Schwinn en GT Bicycles. Met die deal werd Pon de grootste fietsenproducent ter wereld, met een geschatte omzet van €2,5 miljard in fietsen alleen.
Swapfiets past in die puzzel. Toen tijdens de overname, maar eigenlijk nog steeds. Pon bezit de fabrieken die fietsen maken (Gazelle, Union). Pon bezit de merken die fietsen verkopen. En met Swapfiets bezit Pon een distributiekanaal dat fietsen direct bij de consument brengt. Bovendien is het een manier om een nieuwe generatie aan het fietsen te krijgen: studenten die beginnen met een abonnement van €16,58, kopen over tien jaar misschien een Gazelle e-bike van €3.000.
Maar het geduld kost wel wat. Pon heeft inmiddels meer dan €150 miljoen in Swapfiets gestopt. Elk jaar kapitaalinjecties, elk jaar leningen om de verliezen te dekken. Voor een private-equity-investeerder zou dat onacceptabel zijn. Maar Pon is een familiebedrijf met een horizon van generaties, niet van kwartalen. Zolang de familie gelooft in fietsabonnementen, blijft het geld stromen. Toch?
De vraag is hoe lang dat geloof standhoudt. Daarover later meer.
📢 Go-to-market & marketing
Vraag een marketeer wat het effectiefste reclamemiddel is, en je krijgt antwoorden als televisie, social media, influencers. Vraag het aan Swapfiets, en het antwoord is simpeler: een voorband.
Die felblauwe band – een kleur die volgens de oprichters verwijst naar het Delfts blauw van hun studentenstad – is een van de slimste merkbeslissingen in de recente Nederlandse startupgeschiedenis. Elke Swapfiets die door de stad rijdt, is een rijdend billboard. Gratis reclame, 24 uur per dag, 7 dagen per week, in elke straat waar een abonnee fietst.
Het is een vliegwieleffect (pun intended). Hoe meer fietsen er rondrijden, hoe meer zichtbaarheid. Hoe meer zichtbaarheid, hoe meer nieuwe klanten. Hoe meer klanten, hoe meer fietsen. In een stad als Amsterdam, met 64.000(!) Swapfietsen, is de merknaam praktisch onvermijdelijk. Je kunt geen fietsenrek passeren zonder er een te zien.
De cijfers bevestigen dit. Volgens SimilarWeb-data van januari 2026 komt 56% van het websiteverkeer naar swapfiets.nl via directe traffic – mensen die de URL rechtstreeks intypen. Nog eens 30% komt via organische zoekresultaten. Slechts 2,4% is betaalde traffic.
Ter vergelijking: de gemiddelde e-commercesite haalt 20-30% van z’n traffic uit betaalde kanalen. Swapfiets haalt 86% uit “gratis” bronnen. Het is het bewijs dat merkbekendheid – opgebouwd door miljoenen kilometers aan blauwe banden door Nederlandse steden – waardevoller is dan welk advertentiebudget ook.
Zakelijke mobiliteit
De slimste zet van de afgelopen jaren is misschien wel de B2B-pivot. Iets wat we vaker zien bij consumentenmerken.
In april 2025 kondigde Swapfiets een partnership aan met NS Go, het mobiliteitsplatform van de Nederlandse Spoorwegen. Via NS Go kunnen werkgevers nu Swapfiets-abonnementen aanbieden aan hun personeel, naast treincards en andere vervoersopties. Het is een logische combinatie: de trein voor de lange afstand, de fiets voor de laatste kilometers tot aan de deur.
De timing is strategisch. Sinds 2023 zijn werkgevers verplicht om CO₂-uitstoot van woon-werkverkeer te rapporteren. Een Swapfiets in plaats van een auto maakt die cijfers een stuk groener. Bovendien kunnen werkgevers het fietsabonnement fiscaal gunstig aanbieden – buiten de werkkostenregeling, met bruto-netto-voordeel voor de werknemer.
Het is een markt met potentie. Gemiddeld is de woon-werkafstand in Nederland acht kilometer – perfect voor een fiets of e-bike. En ondanks alle retoriek over thuiswerken, gaat het merendeel van het woon-werkverkeer nog steeds met de auto. Elke werknemer die overstapt op een Swapfiets is een nieuwe abonnee met een stabiele, door de werkgever betaalde, maandelijkse recurring revenue (MRR).
De cijfers
Swapfiets trekt maandelijks zo’n 100.000 bezoekers naar de website – bescheiden voor een bedrijf met 280.000 abonnees, maar logisch: bestaande klanten hebben de site nauwelijks nodig. Ze hebben de app, ze hebben hun fiets, ze hebben het telefoonnummer voor reparaties.
Wat opvalt in de data: 56% komt direct binnen – mensen die swapfiets.nl intypen of via een bookmark komen. Nog eens 30% via organische zoekresultaten. Dat betekent dat 86% van alle bezoekers Swapfiets uit zichzelf vindt, zonder dat daar een advertentie aan te pas komt. Het is het bewijs dat de blauwe band werkt: miljoenen kilometers gratis reclame door Nederlandse steden.
Maar anders dan je zou verwachten, leunt Swapfiets niet alleen op die gratis zichtbaarheid. In de Google Ads Transparency-database staan ruim 400 actieve advertenties voor Nederland alleen – Search, Display én Video. Dat is serieus volume. Met activiteiten in acht landen ligt het totale advertentiebudget vermoedelijk tussen de €750.000 en €1,5 miljoen per jaar.
Het is een logische keuze. Swapfiets moet groeien om de verliezen terug te verdienen. De blauwe band zorgt voor merkbekendheid, maar betaalde acquisitie is nodig om die bekendheid om te zetten in nieuwe abonnees – vooral in markten waar de fietscultuur minder vanzelfsprekend is dan in Nederland.
Op social media is Swapfiets aanwezig, maar niet dominant. Instagram telt 50.000 volgers, Facebook 26.000, LinkedIn 11.000, TikTok 4.000. Het zijn degelijke cijfers, maar geen community die viral gaat. De marketingstrategie is functioneel, niet spectaculair: nieuwe klanten binnenhalen, bestaande klanten behouden, het merk zichtbaar houden. De echte marketing gebeurt op straat.
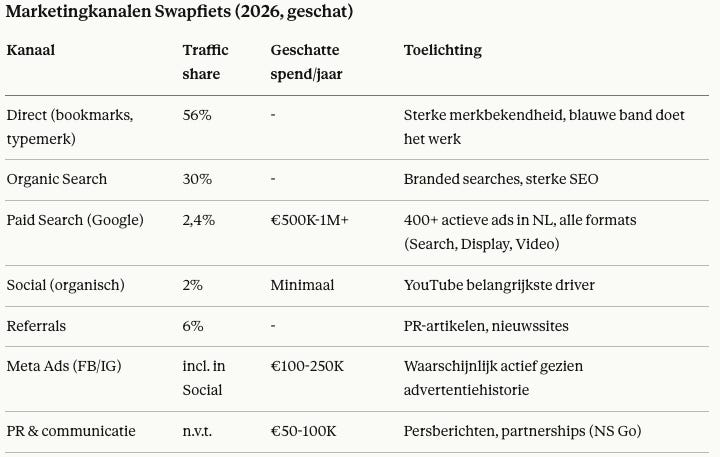
Totaal geschatte marketinguitgaven €750K – 1,5M per jaar
Disclaimer: Alle cijfers in deze tabel zijn schattingen, gebaseerd op publieke informatie, interviews en sectorkennis. Swapfiets publiceert geen officiële marketingbudgetten.
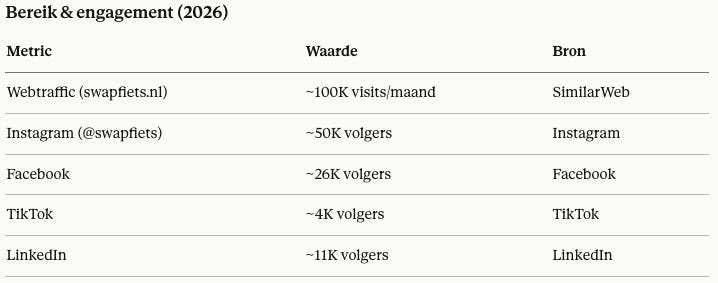
Onderbouwing: jaarcijfers berekend door januari 2026-data × 12. Geen correctie voor seizoenseffecten toegepast. Uitgavenschattingen gebaseerd op industrie-benchmarks en traffic-analyse. Bronnen: SimilarWeb, Google Ads Transparency Center, Meta Ad Library
🤺 Concurrentie
Swapfiets heeft een luxeprobleem: er is geen echte concurrent.
Dat klinkt als een marketingpraatje, maar het is waar. In de specifieke niche van fietsabonnementen – een werkende fiets voor een vast bedrag per maand, inclusief onderhoud en vervanging – is Swapfiets de onbetwiste marktleider. Ze hebben de categorie zowel veroverd als uitgevonden.
Er zijn natuurlijk alternatieven. Je kunt een fiets kopen bij de fietsenmaker, tweedehands scoren op Marktplaats, of een barrel ophalen bij het fietsdepot. Je kunt een ov-fiets huren bij het station, een deelfiets pakken, of een e-bike leasen via je werkgever. Maar geen van deze opties doet precies wat Swapfiets doet: een eigen fiets, voor je deur, met volledige service, maandelijks opzegbaar.
De Fietsersbond maakte de rekensom. Een Swapfiets Original kost studenten €17,90 per maand. Over een vierjarige studie is dat €860. Een vergelijkbare nieuwe fiets – een Cortina of Union – kost €550 tot €570, plus onderhoud, plus het risico op diefstal.
De Swapfiets is duurder, maar het gemak en de zekerheid zijn voor veel studenten de meerprijs waard. En je betaalt voor de flexibiliteit van maandelijks op kunnen zeggen.
De echte concurrentie: bezit
De grootste concurrent van Swapfiets is geen bedrijf. Het is een gewoonte: de fiets kopen en bezitten.
Nederland heeft 23 miljoen fietsen op 18 miljoen inwoners. De meeste daarvan zijn eigendom. Mensen kopen een fiets bij de fietsenmaker, bij Decathlon, bij Bol.com, of tweedehands via Marktplaats. Ze repareren hem zelf of brengen hem naar de fietsenmaker. Ze accepteren het risico op diefstal, of sluiten een verzekering af.
Swapfiets moet die gewoonte doorbreken. Het moet mensen overtuigen dat huren beter is dan bezitten – althans voor een bepaalde doelgroep, in een bepaalde levensfase. Studenten die om de paar jaar verhuizen. Expats die niet weten hoe lang ze blijven. Stedelingen die geen zin hebben in gedoe.
Er zijn wel andere fietsabonnementsdiensten, maar geen enkele van deze spelers opereert op de schaal van Swapfiets.
De realiteit is dat Swapfiets de markt domineert bij gebrek aan serieuze concurrentie. Dat is een luxepositie, maar ook een waarschuwing: als het model echt zou werken qua winstgevendheid, zouden er inmiddels wel meer spelers zijn opgestaan.
🗺️ Buitenlandse groei
Swapfiets had grote ambities. Vanuit Delft de wereld veroveren. Een miljoen abonnees in 2025. Zestig steden in negen landen. Het Netflix van de fietsstartups, overal in Europa. De realiteit is ontnuchterend.
Vandaag is Swapfiets actief in 45 steden in acht landen. Italië is volledig verlaten. Van de 60 steden waar ze ooit actief waren, zijn er 15 geschrapt. En in de meeste internationale markten daalt de omzet.
De cijfers over 2024 zijn ontnuchterend:
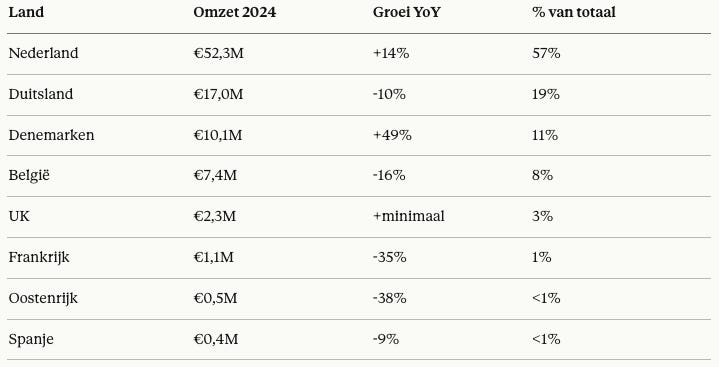
Twee landen groeien: Nederland en Denemarken. De rest krimpt – en niet een beetje. Frankrijk verloor meer dan een derde van de omzet. Oostenrijk bijna 40%. België, de buurman waar fietsen ook gemeengoed is, daalde met 16%.
Nederland is Swapfiets
De thuismarkt is en blijft het hart van Swapfiets. Met €52,3 miljoen omzet – 57% van het totaal – is Nederland groter dan alle andere landen samen. Amsterdam alleen al telt 64.000 abonnees, bijna een kwart van het wereldwijde totaal.
De groei van 14% in 2024 bewijst dat er nog ruimte is. Met 64.000 abonnees in Amsterdam en honderdduizenden potentiële klanten in Nederlandse steden is het plafond nog niet bereikt.
CEO Marc de Vries heeft de strategie aangepast: geen nieuwe landen, geen nieuwe steden. Focus op wat werkt en daar de omzet verhogen, opzeggingen (churn) verlagen en duurdere abonnementen introduceren met elektrische fietsen en de zakelijke markt.
De internationale expansie leert ons een harde les: Swapfiets is geen Europees bedrijf dat toevallig in Nederland begon. Het is een Nederlands bedrijf met internationale activiteiten. Maar dapper dat ze het blijven proberen.
🧾 Het huishoudboekje
Laten we beginnen met de harde waarheid: Swapfiets heeft in elf jaar opereren nog nooit winst gemaakt. De cumulatieve verliezen lopen op tot meer dan €140 miljoen. Aangezien er nog geen data is over vorig jaar (2025), heb ik het jaar daarvoor genomen met schattingen naar 2025.
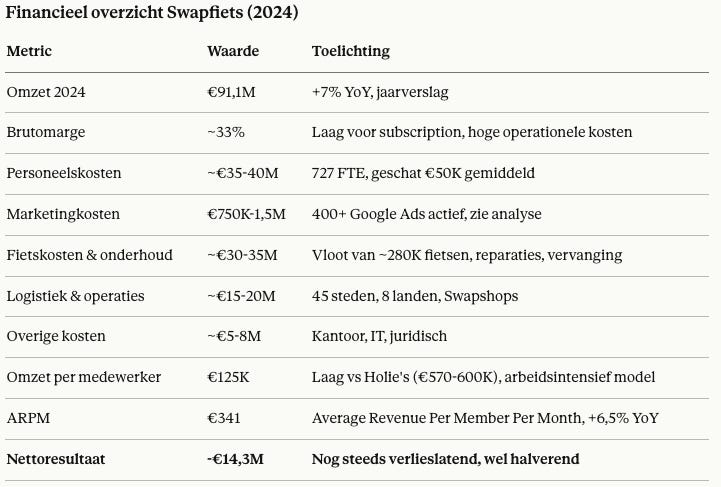
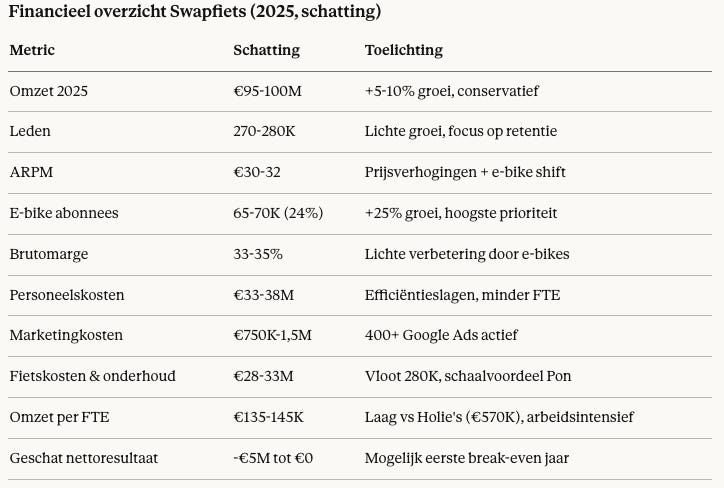
Laten we mijn aannames eens doornemen.
Omzet: €95-100 miljoen. De groei vertraagt. Van +19% (2022-2023) naar +7% (2023-2024). Een conservatieve schatting voor 2025 is +5-10%. De groei komt niet uit nieuwe leden – dat aantal stagneert al drie jaar – maar uit hogere opbrengst per lid.
Leden: 270-280K. Het ledenaantal zit al drie jaar rond de 267.000. Zonder nieuwe steden of landen is explosieve groei onwaarschijnlijk. Een lichte stijging is realistisch, gedreven door B2B-partnerships zoals NS Go en de aanhoudende groei in Nederland.
ARPM: €30-32. De gemiddelde opbrengst per lid per maand. In 2024 was dit €28,43 – logisch, gezien de mix van 80% reguliere fietsen. Prijsverhogingen en de shift naar e-bikes duwen dit omhoog voor 2025.
E-bikes: 65-70K abonnees. Dit is waar de groei zit. E-bikes groeiden met 23% in 2024 en zijn nu 20% van het bestand, gok ik. Met prijzen van €50-65 per maand leveren ze drie tot vier keer zoveel op als een gewone fiets. Een groei naar 24% van het bestand is aannemelijk.
Brutomarge: 33-35%. Voor een abonnementsstartup is dit laag. Software-SaaS haalt 70-80%, Holie’s schatte ik eerder op 45-55%. De fysieke fietsen, het onderhoud en de diefstalvervanging vreten de marge op. E-bikes hebben betere marges, dus een lichte verbetering is mogelijk.
Personeelskosten: €33-38 miljoen. Met ongeveer 700+ fte’s in 2024 ging bijna 40% van de omzet naar salarissen. Swapfiets zal efficiëntieslagen moeten maken – meer doen met minder mensen – om richting break-even te bewegen.
Fietskosten & onderhoud: €28-33 miljoen. Een vloot van 280.000 fietsen onderhouden is duur. Maar Pons’ eigen fabrieken (Gazelle, Union) leveren schaalvoordeel. Naarmate de vloot stabiliseert en minder nieuwe fietsen nodig zijn, dalen de kosten.
Omzet per fte: €135-145K. Swapfiets levert een dienst die mensenwerk vereist. Elke lekke band betekent een monteur die langskomt. Dat is duur.
Geschat nettoresultaat: -5 miljoen tot break-even. Het verlies halveerde van €31 miljoen (2022) naar €14 miljoen (2024). Als die trend doorzet, zou 2025 het eerste jaar kunnen zijn met een verlies onder de €5 miljoen – of zelfs break-even.
CEO Marc de Vries beloofde in 2021 dat hij “precies kon uittekenen” wanneer Swapfiets winstgevend zou zijn. Na vier jaar verliezen halveren, lijkt het kantelpunt nabij.
🔭 Waar liggen nog kansen?
E-bikes als margemotor
De rekeningsom is simpel. Een gewone Swapfiets levert €17-20 per maand op. Een e-bike €50-65. Drie keer zoveel omzet, met vergelijkbare operationele kosten per fiets.
In 2024 waren de e-bikes 20% van het totaal, maar leverden ze een disproportioneel deel van de omzet. De groei is er: +23% in één jaar. Als Swapfiets de e-bike-mix kan opschroeven naar 30-40%, verbetert de unit economics drastisch. Het is de snelste route naar winstgevendheid zonder een blauwtje te lopen.
B2B als stabiele basis
Consumenten zeggen maandelijks op. Werkgevers niet.
De NS Go-partnership uit 2025 opende een nieuw kanaal: bedrijven die Swapfiets aanbieden als arbeidsvoorwaarde, naast de treinkaart. De voordelen stapelen zich op: fiscaal aantrekkelijk (buiten de werkkostenregeling), CO₂-rapportage-proof (verplicht sinds 2023), en voor de werknemer een bruto-netto-voordeel.
B2B-klanten churnen minder, betalen betrouwbaarder en nemen grotere volumes af.
Nederland maximaliseren
Soms is de beste groeistrategie: stoppen met groeien waar het niet werkt.
Nederland levert 57% van de omzet en groeit met 14% per jaar. Duitsland, België en Frankrijk krimpen. De logische conclusie: focus alles op de thuismarkt. Meer steden in Nederland, diepere penetratie in bestaande steden, en accepteer dat Swapfiets een Nederlands bedrijf is met wat Deense side hustles erbij.
Met 64.000 abonnees in Amsterdam en miljoenen potentiële klanten in Nederlandse steden, is er nog genoeg te halen om die zwarte cijfers te schrijven.
🧮 De Startup Scorecard
In elke analyse beoordeel ik een bedrijf op zes dimensies die samen bepalen hoe sterk een startup echt staat. Geen vanity metrics, geen hype, maar gewoon een eerlijke blik op waar een bedrijf goed in is en waar de zwaktes zitten. Dit is mijn waarheid, niet dé waarheid.
Voor Swapfiets ziet dat er als volgt uit: 👇
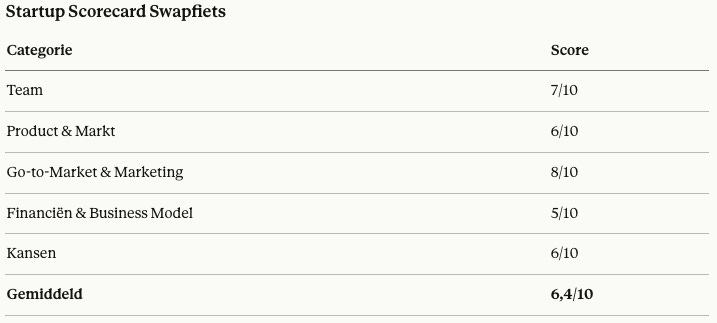
Team: 7/10
Het managementteam is indrukwekkend op papier – corporate all-stars van Nike, Zalando, Bain, Unilever. CEO Marc de Vries heeft ervaring met digitale scale-ups (Hyves, Twitter, ParkNow). Maar de vier oprichters zijn allemaal vertrokken, twee om een nieuw bedrijf te starten. Dat zegt iets. Het is een professioneel team met veel slimme en kundige mensen voor een optimalisatiefase, niet het ondernemersteam dat Swapfiets grootmaakte. Daarnaast is de overname van Pon meer een defensieve overname geweest dan een offensieve.
Product & Markt: 6/10
Het product werkt – in Nederland. De blauwe band is iconisch, de service solide, de propositie helder. Maar het ledenaantal stagneert al drie jaar rond 267.000. De internationale markten krimpen. En de echte concurrent – de fiets gewoon kopen – blijft voor de meeste mensen (met budget) de logische keuze. Swapfiets heeft een niche gevonden, maar niet bewezen dat die niche groot genoeg is.
Go-to-market & marketing: 8/10
De blauwe band is marketing pur sang: elke fiets is een rijdend billboard. 86% van het websiteverkeer is organisch. Tegelijk investeert Swapfiets serieus in betaalde acquisitie (400+ Google Ads) en opent nieuwe kanalen via B2B en NS Go. De marketing werkt – het probleem is dat het product niet overal aanslaat en de doelgroep wellicht niet lang genoeg klant blijft.
Financiën & businessmodel: 5/10
Elf jaar verlies, €140 miljoen cumulatief en afhankelijk van Pons’ kapitaalinfuus. De trend is positiever – verlies halveert, de eerste positieve cashflow in 2024 – maar break-even is nog niet bereikt. De lage omzet per fte toont de inefficiëntie van het arbeidsintensieve model.
Kansen: 6/10
De routes naar winstgevendheid zijn helder: e-bikes pushen, B2B opschalen, Nederland maximaliseren en uitspelen. Maar het zijn optimalisatiekansen, geen explosieve groei-boosters. De internationale droom is effectief opgegeven. De vraag is niet of Swapfiets kan overleven, maar of het ooit meer wordt dan een Nederlandse nichespeler met een geduldige eigenaar.
🎲 Mijn bold bet
Tijd om mijn nek uit te steken. In elke analyse hier op Duo Diligence doe ik een gewaagde voorspelling. Niet omdat ik de toekomst kan voorspellen, maar omdat het me dwingt om alles wat ik heb geanalyseerd samen te brengen in een concrete conclusie.
De fundamentele vraag
Na elf jaar en €140 miljoen verlies staat Swapfiets op een kruispunt. De oprichters zijn weg. De internationale expansie is gestopt. Het ledenaantal stagneert. Maar de verliezen halveren, de cashflow is positief, en moederbedrijf Pon blijft betalen.
De vraag is niet langer: kan Swapfiets overleven? Die vraag is beantwoord: zolang Pon de cheques blijft tekenen, overleeft Swapfiets. De echte vraag is: wat wórdt Swapfiets? Een Europese marktleider? Een Nederlandse monopoliespeler? Een geïntegreerd onderdeel van Pons’ fietsenimperium? Of een interessante prooi voor een strategische koper?
Ik zie drie scenario’s.
Scenario 1: De stille winnaar
In dit scenario doet Swapfiets precies wat CEO Marc de Vries belooft: winstgevend worden door te focussen op wat werkt.
De internationale krimp wordt geaccepteerd als onvermijdelijk. Duitsland, België en Frankrijk worden afgeschaald tot een handvol winstgevende steden – Berlijn, München, Brussel, misschien Parijs. De rest wordt gesloten. De overhead daalt.
Nederland en Denemarken worden de kernmarkten. Swapfiets stopt met proberen een Europees bedrijf te zijn en omarmt wat het is: een Nederlands bedrijf met een sterke positie in Scandinavië. De groei komt uit diepte, niet uit breedte. Meer e-bikes, hogere prijzen, B2B-partnerships, betere retentie, lagere churn.
Tegen 2027 of 2028 bereikt Swapfiets stabiele winstgevendheid. Niet spectaculair – misschien €5-10 miljoen EBITDA op €110-120 miljoen omzet – maar consistent. Pon houdt het bedrijf aan als strategische schakel: een direct-to-consumer-kanaal dat data genereert en klantrelaties bezit. Swapfiets wordt nooit een unicorn. Maar het wordt wel volwassen.
Wat dit scenario vereist:
Meedogenloze focus op unit economics boven groei
Acceptatie dat 300.000-350.000 abonnees het plafond is
Pons bereidheid om een bescheiden, maar stabiel rendement te accepteren
Geen grote tegenvallers
Waarom dit het waarschijnlijkste scenario is: het is waar Swapfiets nu naartoe beweegt. De strategie is al omgegooid van groei naar winstgevendheid. De cijfers bewegen de goede kant op. En Pon heeft geen haast – het is een familiebedrijf, geen VC-fonds.
Scenario 2: De Pon-integratie
Pon bezit alles. De fabrieken (Gazelle, Union). De premium merken (Cannondale, Cervélo, Santa Cruz). De cargobikes (Urban Arrow). De Nederlandse distributie. En nu ook: de abonnementsexpertise van Swapfiets.
In dit scenario besluit Pon dat Swapfiets als zelfstandig merk te duur en te complex is. 727 medewerkers, 45 steden, acht landen – voor een bedrijf dat nog nooit winst maakte. De vraag wordt gesteld: waarom hebben we een apart bedrijf nodig voor fietsabonnementen?
Het alternatief: integreer de kennis in Pons’ bestaande merken. Gazelle lanceert “Gazelle Flex” – een abonnementsmodel voor e-bikes, gerund vanuit bestaande Gazelle-dealers. De technologie, de app, de klantdata van Swapfiets worden de backbone. Maar het merk verdwijnt.
De blauwe band wordt uitgefaseerd. De fietsen worden vervangen door Gazelle-modellen in Gazelle-kleuren. De Swapshops worden Gazelle Service Points. De 727 medewerkers worden grotendeels overgenomen door Pons-bestaande structuren – of ontslagen.
Voor de buitenwereld is dit een stille dood. Geen faillissement, geen drama. Gewoon een merk dat langzaam verdwijnt, opgegaan in een groter geheel.
Wat dit scenario vereist:
Een strategische heroverweging bij Pon: is het merk Swapfiets de complexiteit waard?
Een nieuw managementteam bij Pon dat minder gehecht is aan het Swapfiets-experiment
Bewijs dat Gazelle-abonnementen net zo goed werken zonder de Swapfiets-overhead
Waarom dit scenario realistisch is: Pon denkt in synergieën. Ze kochten Swapfiets niet voor het merk, maar voor de positie in de waardeketen als een defensieve move.
Als die positie ook bereikt kan worden via Gazelle, waarom dan €15 miljoen per jaar verliezen op een apart merk? (+ het historische verlies dat er al in zit).
Mijn Bold Bet: de verkoop
Na dik tien jaar en €150+ miljoen is Pon klaar met Swapfiets. Niet als een boze aandeelhouder, niet teleurgesteld als eigenaar – gewoon klaar.
Het concern heeft geleerd wat het kon leren. De kernvraag is beantwoord: fietsabonnementen werken in Nederland, maar schalen niet naar Europa. Tijd om de balans op te maken.
Maar Pon is geen venture capitalist die een mislukte bet afschrijft. Het is een familiebedrijf dat z’n reputatie koestert. Een faillissement of abrupte sluiting past niet bij het imago. Dus zoekt Pon een koper.
En die koper is er wel degelijk.
Swapfiets is geen mislukking – het is een onvoltooid project in de verkeerde handen. Pon is een fietsenfabrikant, geen techbedrijf. Ze begrijpen productie, distributie, merkenbouw. Maar subscription management? Churn-optimalisatie? Dynamic pricing? Data-gedreven marketing? Dat is niet hun DNA.
In de handen van de juiste koper kan Swapfiets wel werken. Een koper die:
Subscriptionmodellen begrijpt en kan optimaliseren
Technologie kan inzetten om operationele kosten te drukken
Een breder mobiliteitsportfolio heeft om te cross-sellen en upsellen
Bereid is om Nederland te accepteren als kernmarkt
Mogelijke kopers:
Micromobility-platforms: Bolt, Tier of Lime zijn actief in deelmobiliteit en zoeken naar uitbreiding. Hun huidige model – deelscooters en -fietsen – is kapitaalintensief en heeft hoge churn. Een abonnementsmodel met 280.000 vaste klanten is fundamenteel anders: voorspelbare recurring revenue, lagere churn, betere unit economics. Bolt heeft al interesse getoond in langetermijnmobiliteit (zie hun taxi- en autoverhuurdiensten). Swapfiets zou passen als de “subscription-poot” van een breder mobiliteitsplatform.
Private equity met subscription-expertise: er zijn PE-partijen die specifiek investeren in subscription-bedrijven – ze begrijpen de metrics, de optimalisatiehefbomen, de exitstrategieën. Voor hen is Swapfiets een turnaround-case: snijden in de internationale overhead, focussen op Nederland en Denemarken, e-bikes pushen, marges verbeteren, over vijf jaar verkopen met winst. De instapprijs zou laag zijn (Pon wil vooral af van de verliezen), de upside reëel.
Strategische spelers uit aangrenzende sectoren: denk aan Decathlon, dat al fietsen verhuurt in winkels en verticaal wil integreren. Of een autofabrikant die een mobiliteitsportfolio bouwt zoals Greenwheels en/of Sharenow. Of een verzekeraar die “mobility as a service” wil aanbieden – fietsverzekering + abonnement als bundel. De kans is kleiner, maar de strategische logica is er.
Wat Pon zou accepteren?
Hier wordt het interessant. Pon heeft €150+ miljoen geïnvesteerd. Die krijgen ze nooit meer terug. Maar dat geld is al afgeschreven – het is een sunk cost.
De vraag is: wat is Swapfiets nu waard?
Een voorzichtige waardering: 1 keer omzet voor een verlieslatend bedrijf met stagnerende groei. Dat is €90-100 miljoen. Maar gegeven de verliezen en de afhankelijkheid van Pons’ steun, zou een koper waarschijnlijk €40-60 miljoen bieden. Misschien zelfs minder als je kijkt naar EBITDA.
Voor Pon is dat pijnlijk – maar niet onacceptabel. Ze nemen afscheid van €15 miljoen jaarlijks verlies. Ze houden een relatie met de koper (leverancierscontract voor fietsen via Gazelle). Ze kunnen het framen als een “strategische herpositionering.” En belangrijker: ze kunnen door met hun kernbusiness zonder de afleiding.
Ik verwacht beweging in 2027 of 2028. Tegen die tijd heeft Swapfiets het break-even-scenario bereikt of het wordt duidelijk dat de verliezen structureel zijn. Als het break-even niet lukt, zal Pon alternatieven verkennen. Verkoop is dan de elegantste uitweg, desnoods achterop de bagagedrager.
Waarom dit mijn Bold Bet is:
Niet omdat het het waarschijnlijkste scenario is – scenario 1 is veel waarschijnlijker. Maar omdat het het meest onderschatte scenario is.
De markt – analisten, media, concurrenten – gaat ervan uit dat Pon Swapfiets voor altijd blijft subsidiëren. Dat Pon te trots is om te verkopen. Dat er geen kopers zijn. Dat de blauwe band niet mag verdwijnen.
Ik denk dat dat een misrekening is.
Pon is een rationele speler. Ze hebben Swapfiets gekocht om een strategische positie te bouwen, niet uit emotie. Als die positie ook bereikt kan worden via Gazelle (scenario 2) of via een verkoop met leverancierscontract (scenario 3), dan is voortdurende subsidiëring niet logisch.
En er zijn altijd kopers. De micromobiliteitssector consolideert. PE-partijen zoeken subscription-assets. Strategische spelers willen mobiliteitsportfolio’s bouwen. Swapfiets – met z’n 280.000 abonnees, iconische merkwaarde en bewezen model in Nederland – is aantrekkelijker dan de verliescijfers suggereren.
Mijn voorspelling: ergens in 2027-2028 kondigt Pon aan dat het “een strategische partner zoekt voor de volgende fase van Swapfiets.” De blauwe band overleeft – maar onder nieuwe eigenaar die zich niet in de wielen laat rijden.
De conclusie
Swapfiets is geen financieel succes en geen marketingmislukking. Het is een bedrijf dat iets bewees in de markt, maar moeite heeft om winst te draaien. Het blijft echt een fantastisch bedrijf, verhaal en Nederlands succes. Pon zag dit al heel snel, ook dat verdient complimenten.
Fietsabonnementen werken. 280.000 mensen betalen maandelijks voor een fiets die ze niet bezitten. In Nederland is Swapfiets een begrip, de blauwe band een icoon. Het model functioneert.
Maar het model schaalt slecht binnen Europa. Subscription moest de toekomst worden van de hele fietsenmarkt, met Swapfiets als unicorn met een waarde van een miljard.
De oprichters droomden van een Europese fietsrevolutie. Ze kregen een succesvol monopolie in eigen land. Dat is niet niets – maar het is ook niet wat ze beloofden toen ze €150 miljoen ophaalden.
De toekomst van Swapfiets ligt niet in ongeremde groei. Het ligt in het accepteren van wat het is: een Nederlands bedrijf met een slim model, een sterk merk en een beperkt plafond. Of dat onder Pon is, geïntegreerd in Gazelle, of verkocht aan een nieuwe eigenaar – dat is de vraag voor de komende jaren.
De blauwe band zal voorlopig nog wel even blijven, maar de droom van Europese dominantie is voorbij. En het blijft voorlopig aan Marc om de blauwe bandjes op de juiste spanning te houden.
Bedankt voor het lezen! Als je tot hier bent gekomen, heb je net dezelfde acht tot twaalf uur aan onderzoek doorgenomen die ik erin heb gestoken – alleen dan in een fractie van de tijd.
Ik schrijf deze analyses omdat ik het oprecht leuk vind om bedrijven af te pellen en te begrijpen wat ze succesvol (of niet) maakt. En omdat ik hoop andere ondernemers, marketeers en nieuwsgierigen te inspireren om kritischer te kijken naar de bedrijven om hen heen. Niet alles wat groeit is gezond, en niet alles wat klein blijft is mislukt.
Heb ik fouten gemaakt? Waarschijnlijk wel. Ik werk met publieke bronnen, schattingen en aannames en niet met de boekhouding van het bedrijf zelf. Als je ergens een fout ziet of het ergens fundamenteel mee oneens bent, hoor ik het graag in de comments. Vooral op mijn bold bet word ik graag uitgedaagd. Over een paar jaar weten we wie er gelijk had. Wil je elke week mijn analyse lezen? Abonneer je dan hieronder, tot volgende week.
Bronnen
Interviews & artikelen
Micromobility.io - “Swapfiets Posts €91.1M Revenue in 2024, Up 7% with Positive Cash Flow” (september 2025)
MT/Sprout - “Hoe CEO Marc de Vries Swapfiets vier keer zo groot wil krijgen” (2021)
MT/Sprout - “Eccasion: Swapfiets-oprichters willen eerlijke handel in elektrische auto’s” (november 2025)
MarketingTribune - “MerkWaardige Bazen: CEO Marc de Vries van Swapfiets” (december 2021)
Quote - “Multimiljardair Wijnand Pon casht met fietsenmaker Accell” (december 2020)
RetailTrends - “Swapfiets nog steeds diep in de rode cijfers” (augustus 2024)
DutchNews.nl - “Pay-to-pedal: subscription cycle firm wants to shake up the way we bike” (juni 2019)
DutchNews.nl - “Pon becomes world’s biggest bicycle maker through US takeover” (oktober 2021)
Bicycling.com - “Pon Bike neemt Cannondale en vele anderen over” (2021)
Change.inc - “Changemakers: Marc de Vries” (juli 2021)
Monocle - “Eureka 254: Swapfiets” (podcast met founders)
Silicon Canals - “Dutch cycle subscription service Swapfiets enters Belgium” (2018)
Financiële bronnen
Swapfiets Jaarverslag 2024 - via Micromobility.io analyse
Walther Ploos van Amstel - “Swapfiets: massa is nog lang geen kassa” (augustus 2023)
Accountancy Vanmorgen - “Oordeelonthouding KPMG omdat Swapfiets niet weet hoeveel fietsen het heeft” (februari 2021)
Data & analyses
SimilarWeb - Traffic data swapfiets.nl (januari 2026)
Google Ads Transparency Center - SwapServices B.V. advertentiedata (geraadpleegd februari 2026)
LinkedIn - Swapfiets company page en managementteam
LinkedIn - Profielen Marc de Vries, Natalie Diekmann, Jasper Zonnenberg, Steven Uitentuis
Instagram - @swapfiets (geraadpleegd februari 2026)
Facebook - Swapfiets (geraadpleegd februari 2026)
TikTok - @swapfiets (geraadpleegd februari 2026)
Crunchbase - Marc de Vries profiel
Tracxn - Swapfiets founders overzicht
Markt & concurrentie
Fietsersbond - “Is een Swapfiets goedkoper dan een eigen fiets?” (november 2024)
Wikipedia - “Cycling in Copenhagen” (fietsstatistieken)
Visit Copenhagen - “What makes Copenhagen the world’s most bicycle friendly capital?”
World Economic Forum - “What makes Copenhagen the world’s most bike-friendly city?” (oktober 2018)
Bedrijfsbronnen
swapfiets.nl - Officiële website en prijspagina
newsroom.swapfiets.com - Persberichten en About Us
Bol.com - Swapfiets abonnementen (prijzen)
Schattingen & berekeningen
Waar exacte cijfers niet publiek beschikbaar zijn, zijn schattingen gemaakt op basis van:
Jaarverslagcijfers 2022, 2023, 2024 (Micromobility.io analyse)
Publieke uitspraken CEO Marc de Vries in interviews
SimilarWeb traffic data januari 2026
Google Ads Transparency Center (400+ actieve ads Nederland)
LinkedIn-data over teamomvang (727 fte uit jaarverslag)
Industriebenchmarks voor subscriptionmodellen en fietsmarkt
Zeer interessant en helder geschreven artikel!
Kleine vraag van achteraan in de klas: hoe gaat Pon die beoogde strategische positionering bereiken (zoals bv. in scenario 2) zolang ze het tech-gedeelte niet beheersen of in huis hebben? Of is scenario 3 hun feitelijke doel? Is dat de keuze waarvoor Pon staat: doen we het tech-gedeelte zelf of niet?
Dat is meer dan 1 vraag, zie ik. In elk geval bedankt om mijn lunch interessant te maken 👍
Interessant artikel! Mijn vraag: waarom schrijf je niet voor FD?